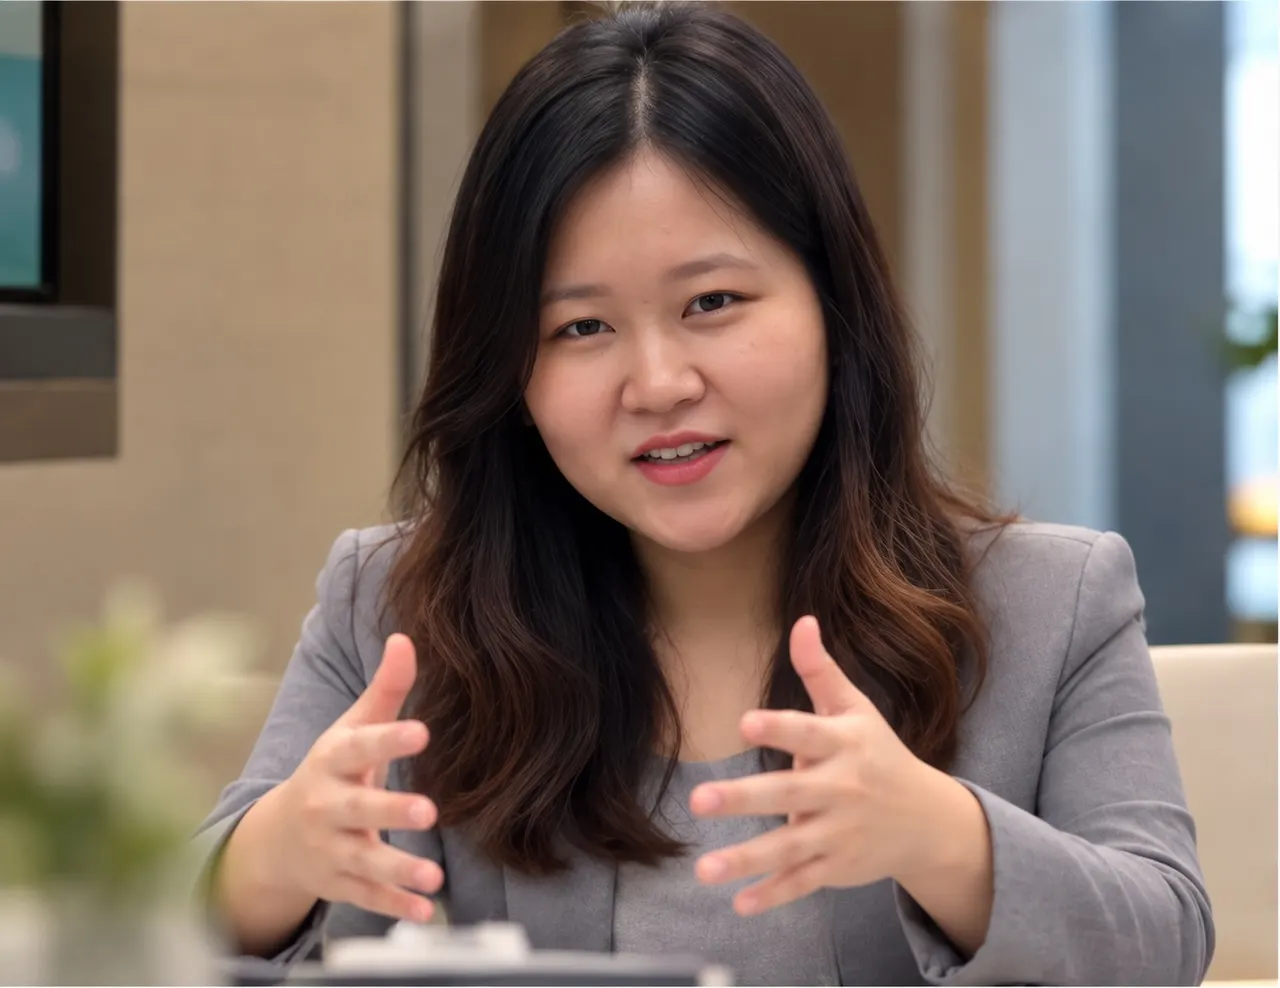
Konsultan Pajak Jakarta & Bali Pajak yang tertata,
bisnis yang tenang.
Sandra Tjan mendampingi perusahaan dan individu di Jakarta, Bali, dan seluruh Indonesia, dari perencanaan dan kepatuhan pajak rutin hingga pemeriksaan, keberatan, dan Pengadilan Pajak.
- 12Lini layanan pajak
- A·B·CBrevet Pajak
- USKP BKonsultan pajak bersertifikat

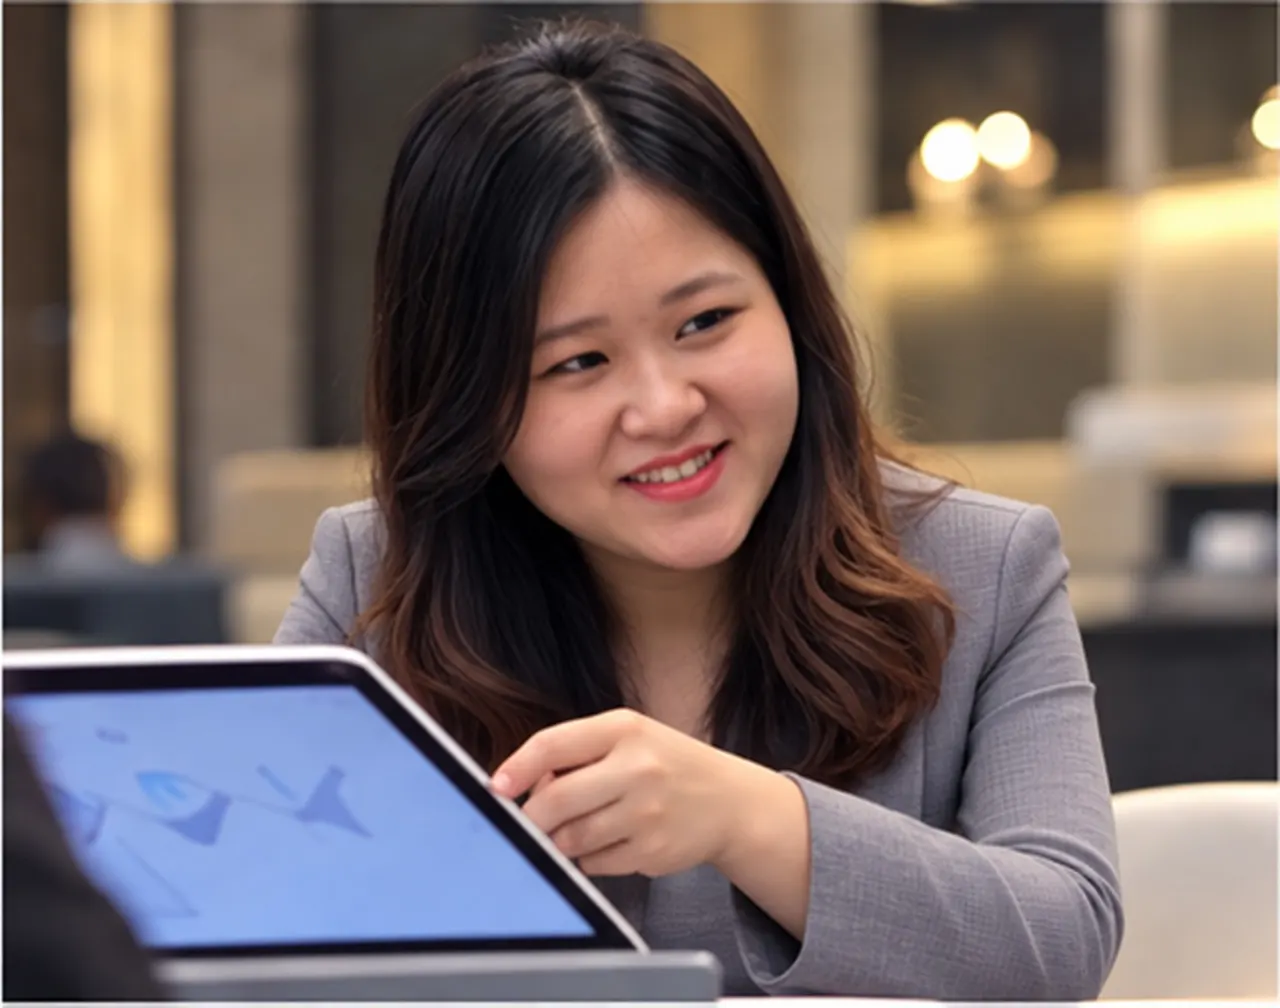

Tentang Sandra
Satu mitra untuk seluruh urusan pajak Anda.
Sandra Tjan adalah konsultan pajak di Jakarta dan Bali yang mendampingi perusahaan dan wajib pajak orang pribadi di seluruh Indonesia, mulai dari perencanaan dan kepatuhan pajak rutin hingga pemeriksaan, keberatan, banding, dan Pengadilan Pajak.
Pendekatannya sederhana: teliti dalam angka, lugas dalam komunikasi, dan selalu satu langkah di depan regulasi.
USKP Certified
Lulus Ujian Sertifikasi Konsultan Pajak (USKP), dasar izin praktik konsultan pajak. Kerangka profesi kini diatur PMK 55/2026. Tingkat B berwenang melayani wajib pajak orang pribadi dan badan, kecuali PMA, BUT, dan wajib pajak dari negara mitra P3B. Tingkat B- Izin Praktik Konsultan Pajak
- KP-12417/IP.B/2026
- Bahasa
- Bahasa Indonesia · English
- Wilayah Layanan
- Jakarta, Bali & seluruh Indonesia
Mengapa Sandra Tjan
Akurat sejak angka pertama.
Kesalahan kecil dalam pajak bisa berujung sanksi besar. Setiap pekerjaan ditangani dengan tiga prinsip yang sama.
Akurat & Presisi
Setiap angka dan dokumen ditelaah dua kali sebelum sampai ke meja otoritas pajak.
Responsif
Pertanyaan dijawab cepat, tenggat dipantau, dan Anda tahu status pekerjaan setiap saat.
Terjaga Kerahasiaannya
Data keuangan Anda diperlakukan dengan standar kerahasiaan profesional yang ketat.
Layanan
Layanan konsultan pajak dari hulu ke hilir.
12 layanan untuk perusahaan dan individu di Jakarta, Bali, dan seluruh Indonesia. Pilih layanan untuk melihat penjelasan lengkapnya.
Merger, Akuisisi & Likuidasi
Strukturisasi transaksi korporasi agar efisien secara pajak dan bebas risiko tersembunyi.
- Tax due diligence atas target akuisisi
- Strukturisasi merger, termasuk penggunaan nilai buku
- Penyelesaian kewajiban pajak saat likuidasi dan pencabutan NPWP

Korporasi
Merger, Akuisisi & Likuidasi
Setiap merger, akuisisi, atau likuidasi membawa konsekuensi pajak: pengalihan harta, kerugian fiskal, hingga kewajiban yang tertinggal dari pengurus lama. Telaah pajak sebelum transaksi ditandatangani mencegah biaya dan sengketa yang muncul belakangan.
- Tax due diligence atas target akuisisi
- Strukturisasi merger, termasuk penggunaan nilai buku
- Penyelesaian kewajiban pajak saat likuidasi dan pencabutan NPWP
Tax Advisory
Opini dan arahan pajak atas transaksi, kontrak, atau keputusan bisnis sebelum dijalankan.
- Tax opinion tertulis
- Telaah dampak pajak atas kontrak dan transaksi
- Pendampingan retainer bulanan

Advisory
Tax Advisory
Tax advisory adalah pendampingan untuk memastikan setiap keputusan bisnis, kontrak, dan transaksi sudah memperhitungkan dampak pajaknya. Cocok bagi perusahaan yang ingin bertanya sebelum bertindak, bukan memperbaiki setelah ditegur.
- Tax opinion tertulis
- Telaah dampak pajak atas kontrak dan transaksi
- Pendampingan retainer bulanan
Tax Planning
Perencanaan pajak yang sah untuk menekan beban pajak dan menjaga arus kas.
- Pemanfaatan fasilitas dan insentif pajak
- Perencanaan remunerasi karyawan
- Perencanaan pajak pribadi dan keluarga

Advisory
Tax Planning
Tax planning adalah upaya legal untuk mengatur kewajiban pajak seefisien mungkin dengan memanfaatkan ketentuan, fasilitas, dan insentif yang tersedia. Perencanaan dilakukan di awal tahun buku agar hasilnya terasa di SPT Tahunan.
- Pemanfaatan fasilitas dan insentif pajak
- Perencanaan remunerasi karyawan
- Perencanaan pajak pribadi dan keluarga
Tax Review
Pemeriksaan internal atas kepatuhan pajak untuk menemukan risiko sebelum otoritas menemukannya.
- Review SPT dan rekonsiliasi fiskal
- Pemetaan eksposur sanksi
- Rekomendasi pembetulan

Advisory
Tax Review
Tax review adalah pemeriksaan internal atas pemenuhan kewajiban pajak perusahaan. Tujuannya menemukan selisih, koreksi potensial, dan eksposur sanksi lebih dulu, sehingga perbaikan bisa dilakukan lewat pembetulan SPT sebelum pemeriksaan.
- Review SPT dan rekonsiliasi fiskal
- Pemetaan eksposur sanksi
- Rekomendasi pembetulan
Transfer Pricing Documentation
Penyusunan dokumentasi harga transfer sesuai ketentuan untuk transaksi pihak afiliasi.
- Master File dan Local File
- Analisis kesebandingan dan benchmarking
- Ikhtisar dokumen untuk lampiran SPT

Kepatuhan
Transfer Pricing Documentation
Perusahaan yang bertransaksi dengan pihak afiliasi wajib membuktikan bahwa harganya wajar (arm's length). Dokumentasi transfer pricing yang lengkap menjadi pertahanan utama saat pemeriksaan.
- Master File dan Local File
- Analisis kesebandingan dan benchmarking
- Ikhtisar dokumen untuk lampiran SPT
Tax Compliance
Pengelolaan kewajiban pajak bulanan dan tahunan agar selalu tepat waktu dan tepat hitung.
- PPh 21/23/26/4(2) dan PPN bulanan
- SPT Tahunan Badan dan Orang Pribadi
- Administrasi Coretax DJP

Kepatuhan
Tax Compliance
Tax compliance mencakup penghitungan, penyetoran, dan pelaporan pajak rutin perusahaan maupun pribadi, termasuk administrasi di sistem Coretax DJP. Kepatuhan yang rapi mengurangi risiko sanksi dan surat teguran.
- PPh 21/23/26/4(2) dan PPN bulanan
- SPT Tahunan Badan dan Orang Pribadi
- Administrasi Coretax DJP
Tax Refund
Pengembalian kelebihan pembayaran pajak dengan dokumentasi yang siap diuji.
- Restitusi PPN dan PPh
- Persiapan data pemeriksaan restitusi
- Pengembalian pendahuluan

Kepatuhan
Tax Refund
Restitusi adalah pengembalian kelebihan pembayaran pajak. Permohonan restitusi umumnya diikuti pemeriksaan, sehingga data dan dokumen pendukung perlu disiapkan sejak awal agar dana kembali utuh.
- Restitusi PPN dan PPh
- Persiapan data pemeriksaan restitusi
- Pengembalian pendahuluan
Tax Audit & Verifikasi
Pendampingan saat pemeriksaan, SP2DK, atau verifikasi oleh Direktorat Jenderal Pajak.
- Tanggapan SP2DK
- Pendampingan pemeriksaan lapangan dan kantor
- Pembahasan akhir hasil pemeriksaan

Sengketa
Tax Audit & Verifikasi
Saat menerima SP2DK atau surat pemeriksaan, wajib pajak perlu memberi tanggapan yang tepat dan tepat waktu. Pendampingan memastikan data yang diserahkan konsisten dan setiap koreksi pemeriksa dijawab dengan dasar hukum.
- Tanggapan SP2DK
- Pendampingan pemeriksaan lapangan dan kantor
- Pembahasan akhir hasil pemeriksaan
Keberatan & Banding
Penyusunan argumen dan dokumen untuk keberatan atas ketetapan pajak.
- Surat keberatan
- Pengurangan atau penghapusan sanksi
- Persiapan berkas banding

Sengketa
Keberatan & Banding
Jika tidak setuju dengan surat ketetapan pajak, wajib pajak dapat mengajukan keberatan paling lambat 3 bulan sejak tanggal surat dikirim. Keberatan yang kuat disusun dari data, dasar hukum, dan putusan pembanding.
- Surat keberatan
- Pengurangan atau penghapusan sanksi
- Persiapan berkas banding
Pengadilan Pajak
Mewakili Anda sebagai kuasa hukum dalam sidang banding dan gugatan di Pengadilan Pajak.
- Surat banding dan gugatan
- Persidangan dan pembuktian
- Kesimpulan dan tindak lanjut putusan

Sengketa
Pengadilan Pajak
Banding diajukan ke Pengadilan Pajak paling lambat 3 bulan sejak keputusan keberatan diterima. Kuasa hukum menyusun surat banding, menghadiri persidangan, dan menyampaikan pembuktian hingga putusan.
- Surat banding dan gugatan
- Persidangan dan pembuktian
- Kesimpulan dan tindak lanjut putusan
Peninjauan Kembali (MA)
Pendampingan upaya hukum Peninjauan Kembali ke Mahkamah Agung.
- Memori dan kontra memori PK
- Analisis putusan Pengadilan Pajak
- Strategi upaya hukum

Sengketa
Peninjauan Kembali (MA)
Peninjauan Kembali adalah upaya hukum luar biasa atas putusan Pengadilan Pajak yang diajukan ke Mahkamah Agung. Prosesnya menuntut analisis putusan yang tajam dan memori PK yang terstruktur.
- Memori dan kontra memori PK
- Analisis putusan Pengadilan Pajak
- Strategi upaya hukum
Bukti Permulaan & Penyidikan
Pendampingan dalam pemeriksaan bukti permulaan dan penyidikan tindak pidana perpajakan.
- Pendampingan pemeriksaan bukti permulaan
- Pengungkapan ketidakbenaran perbuatan
- Koordinasi dengan penasihat hukum pidana

Sengketa
Bukti Permulaan & Penyidikan
Pemeriksaan bukti permulaan adalah tahap sebelum penyidikan pidana pajak. Pada tahap ini wajib pajak masih dapat mengungkapkan ketidakbenaran perbuatannya secara sukarela, sehingga pendampingan sejak awal sangat menentukan.
- Pendampingan pemeriksaan bukti permulaan
- Pengungkapan ketidakbenaran perbuatan
- Koordinasi dengan penasihat hukum pidana

Cara Kerja
Empat langkah, tanpa kejutan.
Konsultasi Awal
Diskusi kebutuhan dan kondisi pajak Anda untuk memetakan pokok masalah.
Telaah Dokumen
Risiko, peluang, dan kewajiban yang perlu dipenuhi dipetakan dari dokumen Anda.
Rencana & Penawaran
Ruang lingkup, jadwal, dan biaya disepakati secara tertulis di awal.
Eksekusi & Laporan
Pekerjaan dijalankan dengan laporan progres berkala sampai tuntas.
Lokasi
Konsultan pajak terdekat di Jakarta dan Bali.
Konsultasi tatap muka di kantor Jakarta atau Bali, atau daring melalui video call untuk klien di kota lain di Indonesia.
Konsultan Pajak Jakarta
Pendampingan pajak untuk perusahaan dan individu di Jakarta dan sekitarnya (Jabodetabek): kepatuhan bulanan, SPT Tahunan, pemeriksaan, hingga sidang di Pengadilan Pajak.
Wijaya Grand Centre Blok G-15, Jl. Wijaya II, RT 006/RW 001, Pulo, Kebayoran Baru, Jakarta Selatan, DKI Jakarta 12160, Indonesia+62 821-2303-7987 Buka di Google Maps →
Konsultan Pajak Bali
Pendampingan pajak untuk usaha dan individu di Bali, termasuk pelaku usaha pariwisata dan properti serta ekspatriat yang menjadi wajib pajak dalam negeri.
Denpasar, Bali, IndonesiaDaring, seluruh Indonesia
Konsultasi melalui video call dan dokumen digital untuk klien di luar Jakarta dan Bali.
Artikel
Artikel & Berita Pajak
Perkembangan regulasi pajak Indonesia, dirangkum ringkas lengkap dengan sumber resminya.
Apa Itu Keberatan dan Banding Pajak? Pengertian, Batas Waktu, dan Prosedur
Keberatan adalah upaya hukum ke DJP atas ketetapan pajak, dan banding adalah upaya ke Pengadilan Pajak atas keputusan keberatan. Keberatan harus diajukan dalam 3 bulan sejak surat ketetapan dikirim.
1 menit baca
Marketplace Seller Tax From 1 October 2026: PPh 22 Collection Under PMK 37/2025
From 1 October 2026 four designated marketplaces collect 0.5% PPh 22 from domestic merchants under PMK 37/2025. Learn who is covered, the Rp500 million declaration and how the tax is credited.
3 menit baca
Pajak Penjual Marketplace: PPh Pasal 22 0,5 Persen Sejak 1 Oktober 2026
Marketplace kini memungut PPh Pasal 22 sebesar 0,5 persen dari omzet penjual. Cara kerja pemungutan, surat pernyataan omzet Rp500 juta, dan langkah penjual.
2 menit baca
Apa Itu SPT Masa dan SPT Tahunan? Pengertian dan Batas Waktunya
SPT Masa dilaporkan setiap bulan atas pajak tertentu, sedangkan SPT Tahunan merekap penghasilan dan harta setahun. Pembetulan SPT di Coretax memakai skema replace sejak 1 Oktober 2026.
1 menit baca
Pengrajin dan Penjual Online di Bali Wajib Siap PPh 22 Marketplace per 1 Oktober 2026
Pengrajin dan pelaku usaha kreatif Bali yang berjualan lewat marketplace kini bersinggungan dengan pemungutan PPh Pasal 22 sebesar 0,5%. Pelaku dengan omzet sampai Rp500 juta dapat mengajukan surat pernyataan.
2 menit baca
Kalender Pajak
Kalender Pajak Bulanan
Batas waktu setor dan lapor pajak bulan ini, sudah disesuaikan dengan akhir pekan, hari libur nasional, dan cuti bersama.
| Sen | Sel | Rab | Kam | Jum | Sab | Min |
|---|---|---|---|---|---|---|
| 1 | ||||||
| 2, Lapor: Setor & lapor SPT Masa PPN masa September 2026 | 3 | 4 | 5 | 6 | 7 | 8 |
| 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 16, Setor: Setor PPh masa Oktober 2026 | 17 | 18 | 19 | 20, Lapor: Lapor SPT Masa PPh 21/26 & Unifikasi masa Oktober 2026 | 21 | 22 |
| 23 | 24 | 25 | 26 | 27 | 28 | 29 |
| 30, Lapor: Setor & lapor SPT Masa PPN masa Oktober 2026 |
Jatuh tempo November 2026
Setor & lapor SPT Masa PPN masa September 2026
PPN/PPnBM disetor dan SPT Masa PPN dilaporkan paling lambat akhir bulan berikutnya untuk masa pajak September 2026 (setor sebelum SPT disampaikan).
↪ Bergeser dari 31 Okt karena akhir pekan (hari Sabtu)
Dasar: PMK 81/2024: akhir bulan berikutnya setelah masa pajak berakhir; jika jatuh pada hari libur (Sabtu, Minggu, libur nasional, cuti bersama), bergeser ke hari kerja berikutnya. UU KUP Pasal 3 ayat (3) huruf b.
Setor PPh masa Oktober 2026
Batas setor PPh Pasal 4 ayat (2), 15, 21, 22, 23, 25, 26, PPh final UMKM 0,5% (PP 55/2022), dan bea meterai oleh pemungut untuk masa pajak Oktober 2026.
↪ Bergeser dari 15 Nov karena akhir pekan (hari Minggu)
Dasar: PMK 81/2024: tanggal 15 bulan berikutnya setelah masa pajak berakhir; jika jatuh pada hari libur (Sabtu, Minggu, libur nasional, cuti bersama), bergeser ke hari kerja berikutnya. UU KUP Pasal 9 ayat (1).
Lapor SPT Masa PPh 21/26 & Unifikasi masa Oktober 2026
Batas lapor SPT Masa PPh Pasal 21/26 dan SPT Masa PPh Unifikasi (PPh Pasal 4 ayat (2), 15, 22, 23, 26), termasuk SPT Masa Bea Meterai, untuk masa pajak Oktober 2026.
Dasar: PMK 81/2024: paling lama 20 hari setelah masa pajak berakhir; jika jatuh pada hari libur (Sabtu, Minggu, libur nasional, cuti bersama), bergeser ke hari kerja berikutnya. UU KUP Pasal 3 ayat (3) huruf a.
Setor & lapor SPT Masa PPN masa Oktober 2026
PPN/PPnBM disetor dan SPT Masa PPN dilaporkan paling lambat akhir bulan berikutnya untuk masa pajak Oktober 2026 (setor sebelum SPT disampaikan).
Dasar: PMK 81/2024: akhir bulan berikutnya setelah masa pajak berakhir; jika jatuh pada hari libur (Sabtu, Minggu, libur nasional, cuti bersama), bergeser ke hari kerja berikutnya. UU KUP Pasal 3 ayat (3) huruf b.
Jatuh tempo mengikuti PMK 81/2024 dan UU KUP; jika jatuh pada Sabtu, Minggu, libur nasional, atau cuti bersama, bergeser ke hari kerja berikutnya. Selalu cek pengumuman DJP untuk perpanjangan atau relaksasi (misalnya batas SPT Tahunan 2025 diperpanjang hingga 30 April 2026).
Prinsip Kerja
Pemeriksaan pajak tidak perlu menakutkan bila setiap angka bisa dijelaskan sebelum ditanyakan.
Karena itu setiap pekerjaan dimulai dari data yang rapi dan dasar hukum yang jelas.
FAQ
Pertanyaan yang sering diajukan.
Jawaban singkat seputar konsultan pajak, sertifikasi, biaya, dan sengketa pajak. Belum menemukan jawabannya? Hubungi langsung lewat WhatsApp.
Di mana mencari konsultan pajak terdekat di Jakarta atau Bali?
Sandra Tjan melayani klien dari kantor di Jakarta dan Bali, serta secara daring untuk klien di kota lain di Indonesia. Konsultasi dapat dilakukan tatap muka di kantor terdekat atau melalui video call.
Apa yang dikerjakan konsultan pajak?
Konsultan pajak membantu wajib pajak memenuhi kewajiban pajaknya dengan benar dan mewakili kepentingannya di hadapan otoritas pajak. Lingkupnya mulai dari perencanaan dan pelaporan rutin, telaah risiko, hingga pendampingan pemeriksaan, keberatan, dan banding.
Berapa biaya konsultan pajak di Jakarta dan Bali?
Biaya konsultan pajak ditentukan oleh ruang lingkup pekerjaan, bukan tarif tetap. Kepatuhan bulanan biasanya berupa retainer, sedangkan pekerjaan seperti tax review, keberatan, atau banding dihitung per penugasan. Penawaran tertulis diberikan setelah konsultasi awal, sebelum pekerjaan dimulai.
Apa beda Brevet dan USKP?
Brevet adalah pelatihan perpajakan berjenjang, sedangkan USKP adalah ujian sertifikasi konsultan pajak yang selama ini menjadi syarat izin praktik. Brevet A membahas pajak orang pribadi, B pajak badan, dan C perpajakan internasional. Sejak PMK 55/2026 berlaku pada 24 Agustus 2026, calon konsultan pajak wajib lulus uji kompetensi Kementerian Keuangan (Surat Keterangan Kompetensi) dan ujian profesi, dengan tingkat A, B, dan C yang tetap menentukan jenis wajib pajak yang boleh dilayani.
Apa arti sertifikat konsultan pajak tingkat A, B, dan C?
Tingkat sertifikat menentukan kewenangan konsultan pajak. Tingkat A untuk wajib pajak orang pribadi, tingkat B menambah wajib pajak badan dalam negeri, dan tingkat C mencakup semua jenis wajib pajak termasuk PMA, BUT, dan transaksi internasional. Sejak PMK 55/2026, izin tingkat B atau C tidak lagi harus diawali dari tingkat A.
Kapan perusahaan sebaiknya menggunakan konsultan pajak?
Sebaiknya sebelum masalah muncul: saat merencanakan transaksi besar, menyusun SPT Tahunan, bertransaksi dengan pihak afiliasi, atau ketika tim internal belum memiliki keahlian pajak khusus. Konsultan juga diperlukan begitu menerima SP2DK, surat pemeriksaan, atau surat ketetapan pajak.
Saya menerima SP2DK. Apa yang harus dilakukan?
Segera telaah isinya dan siapkan tanggapan sebelum tenggat yang tercantum dalam surat. SP2DK adalah permintaan penjelasan atas data yang dimiliki DJP; tanggapan yang lengkap dan konsisten dapat mencegah berlanjutnya ke pemeriksaan.
Berapa lama batas waktu mengajukan keberatan dan banding pajak?
Keberatan diajukan paling lambat 3 bulan sejak tanggal surat ketetapan pajak dikirim, dan banding ke Pengadilan Pajak paling lambat 3 bulan sejak keputusan keberatan diterima. Karena tenggatnya ketat, penyusunan argumen sebaiknya dimulai segera setelah surat diterima.
Apakah melayani wajib pajak orang pribadi dan ekspatriat?
Ya. Selain badan usaha, layanan mencakup SPT Tahunan orang pribadi, perencanaan pajak pribadi dan keluarga, serta warga negara asing yang menjadi wajib pajak dalam negeri Indonesia, misalnya ekspatriat yang bekerja atau tinggal di Jakarta dan Bali.
Apakah bisa mewakili di Pengadilan Pajak?
Ya, untuk proses banding dan gugatan di Pengadilan Pajak, serta pendampingan Peninjauan Kembali ke Mahkamah Agung.
Dokumen apa yang perlu disiapkan untuk konsultasi pertama?
Cukup surat atau dokumen yang menjadi pokok masalah, SPT terakhir, dan laporan keuangan bila ada. Dari sana ruang lingkup pekerjaan dan kebutuhan dokumen lanjutan bisa dipetakan.
Kontak
Mari bicarakan pajak Anda.
Ceritakan kebutuhan Anda. Sandra akan menghubungi kembali dalam satu hari kerja.
✆WhatsApp+62 821-2303-7987 ✉Emailsandra@sandratjan.com ⌖Kantor JakartaWijaya Grand Centre Blok G-15, Jl. Wijaya II, RT 006/RW 001, Pulo, Kebayoran Baru, Jakarta Selatan, DKI Jakarta 12160, Indonesia⌖Kantor BaliDenpasar, Bali, Indonesia
◷Jam KerjaSenin–Jumat, 09.00–17.00 WIB / WITA